
 Parla con un
Detrazioni fiscali e trasferimento all’estero: cosa resta
Mutuo prima casa, ristrutturazione, carichi di famiglia, spese sanitarie: cosa può ancora detrarre chi diventa non residente, con le regole 2026 e la prassi più recente dell’Agenzia delle Entrate.
- Pubblicato il 13 maggio 2026
- Aggiornato il 9 ottobre 2026
- 10 minuti di lettura
Chi diventa non residente conserva mutuo prima casa, ristrutturazioni ed erogazioni culturali, ma perde carichi di famiglia, spese sanitarie e istruzione. Il problema vero è la capienza: senza IRPEF italiana le rate annuali si perdono.
Del reddito prodotto in Italia
Spese 2025 e 2026, non il 50%
Persa la quota senza capienza
Un Relocation Expert valuta con te i passaggi del trasferimento e i professionisti da coinvolgere.
Prenota il colloquioMutuo prima casa, ristrutturazione, carichi di famiglia, spese sanitarie: chi trasferisce la residenza fiscale all’estero non perde tutte le detrazioni IRPEF, ma il perimetro cambia. Ecco cosa può ancora detrarre il non residente, con la prassi più recente dell’Agenzia delle Entrate.
Quando si diventa non residenti agli occhi del Fisco
La prima domanda da porsi è quando, dal punto di vista fiscale, si diventa effettivamente non residenti. Fino al 2023 il criterio era prevalentemente formale: contava soprattutto l’iscrizione anagrafica. Con il D.Lgs. 27 dicembre 2023, n. 209, in vigore dal 1° gennaio 2024 e illustrato dall’Agenzia delle Entrate con la circolare n. 20/E del 4 novembre 2024, gli elementi sostanziali pesano più di quelli formali, in linea con la prassi convenzionale OCSE.
Dal 2024 è fiscalmente residente in Italia chi, per la maggior parte dell’anno (183 giorni, 184 se bisestile), ha in Italia almeno uno di questi collegamenti:
- la residenza ai sensi del codice civile, intesa come dimora abituale;
- il domicilio, che nella nuova definizione del TUIR è il centro principale delle relazioni personali e familiari (non più degli interessi economici);
- la presenza fisica sul territorio italiano, computate anche le frazioni di giorno.
A questi si aggiunge l’iscrizione all’anagrafe della popolazione residente, che oggi vale come presunzione relativa, superabile con prova contraria. Per chi vive fuori dall’Italia la conseguenza è concreta: l’iscrizione all’AIRE non basta più, da sola, a chiudere il discorso, e conta la situazione di fatto. Chi non ha in Italia nessuno di questi collegamenti diventa non residente: paga l’IRPEF in Italia solo sui redditi prodotti nello Stato (art. 23 TUIR) e applica le regole speciali dell’art. 24 TUIR. È in quest’ultima norma che si gioca la sorte delle detrazioni.
Quali detrazioni restano e quali si perdono?
L’art. 24, comma 3, del TUIR adotta una tecnica selettiva: dall’imposta lorda del non residente si scomputano solo le detrazioni espressamente elencate. Tutto ciò che non è in elenco non spetta. Si conservano le agevolazioni legate al territorio (la casa, la terra, il patrimonio culturale) e si perdono quelle a base personale, perché la valutazione della capacità contributiva spetta al Paese di residenza. È lo stesso principio affermato dalla Corte di Giustizia UE nella sentenza Schumacker (causa C-279/93).
Detrazioni che il non residente conserva:
- interessi sul mutuo prima casa (19% fino a 4.000 euro, art. 15, c. 1, lett. b);
- interessi sui mutui agrari (art. 15, c. 1, lett. a);
- erogazioni liberali per beni culturali, istituzioni culturali ed enti dello spettacolo (art. 15, c. 1, lett. g, h, h-bis, i);
- recupero del patrimonio edilizio: ristrutturazione, sismabonus, ecobonus, bonus verde (art. 16-bis TUIR);
- detrazioni per redditi da lavoro, pensione e altri redditi assimilati (art. 13).
Detrazioni escluse per chi è fiscalmente residente in un altro Paese:
- carichi di famiglia: coniuge, figli, altri familiari (art. 12);
- spese sanitarie (art. 15, c. 1, lett. c);
- spese di istruzione scolastica e universitaria (art. 15, c. 1, lett. e ed e-bis);
- premi assicurativi vita e infortuni (art. 15, c. 1, lett. f);
- spese funebri, abbonamenti al trasporto pubblico, spese veterinarie, sport dei ragazzi.
Una stretta ulteriore arriva dalla Legge di Bilancio 2025 (L. 207/2024): il nuovo art. 12, comma 2-bis, del TUIR esclude la detrazione per i familiari residenti all’estero ai contribuenti che non sono cittadini italiani, UE o SEE, anche se loro stessi sono fiscalmente residenti in Italia. La norma colpisce in particolare i lavoratori extraeuropei con la famiglia rimasta nel Paese d’origine.
La regola Schumacker: quando il non residente conserva tutte le detrazioni
Il sistema dell’art. 24 conosce un’eccezione importante. È la cosiddetta regola Schumacker, che prende il nome dalla sentenza della Corte di Giustizia UE del 14 febbraio 1995 (causa C-279/93) e oggi vive nell’art. 24, comma 3-bis, del TUIR. Il principio si capisce meglio con un esempio ipotetico.
Anna è italiana e si trasferisce in Belgio per lavoro, ma il suo reddito principale resta il canone di un negozio che possiede a Roma: vale il 90% di tutto quello che incassa nell’anno. In Belgio, dove ha un piccolo stipendio, il fisco locale non le riconosce praticamente nulla in detrazioni perché lì guadagna troppo poco. Senza un correttivo, Anna resterebbe in mezzo: troppo poco reddito in Belgio per essere «vista» dal fisco belga, non abbastanza residente in Italia per accedere alle detrazioni piene. La regola Schumacker risolve questo paradosso: se la quasi totalità del reddito è prodotta in Italia, il contribuente viene trattato come un residente, con accesso a tutte le detrazioni.
In concreto servono tre condizioni:
- residenza in uno Stato che assicura un adeguato scambio di informazioni con l’Italia;
- almeno il 75% del reddito complessivo prodotto in Italia;
- nessuna agevolazione fiscale analoga nel Paese di residenza.
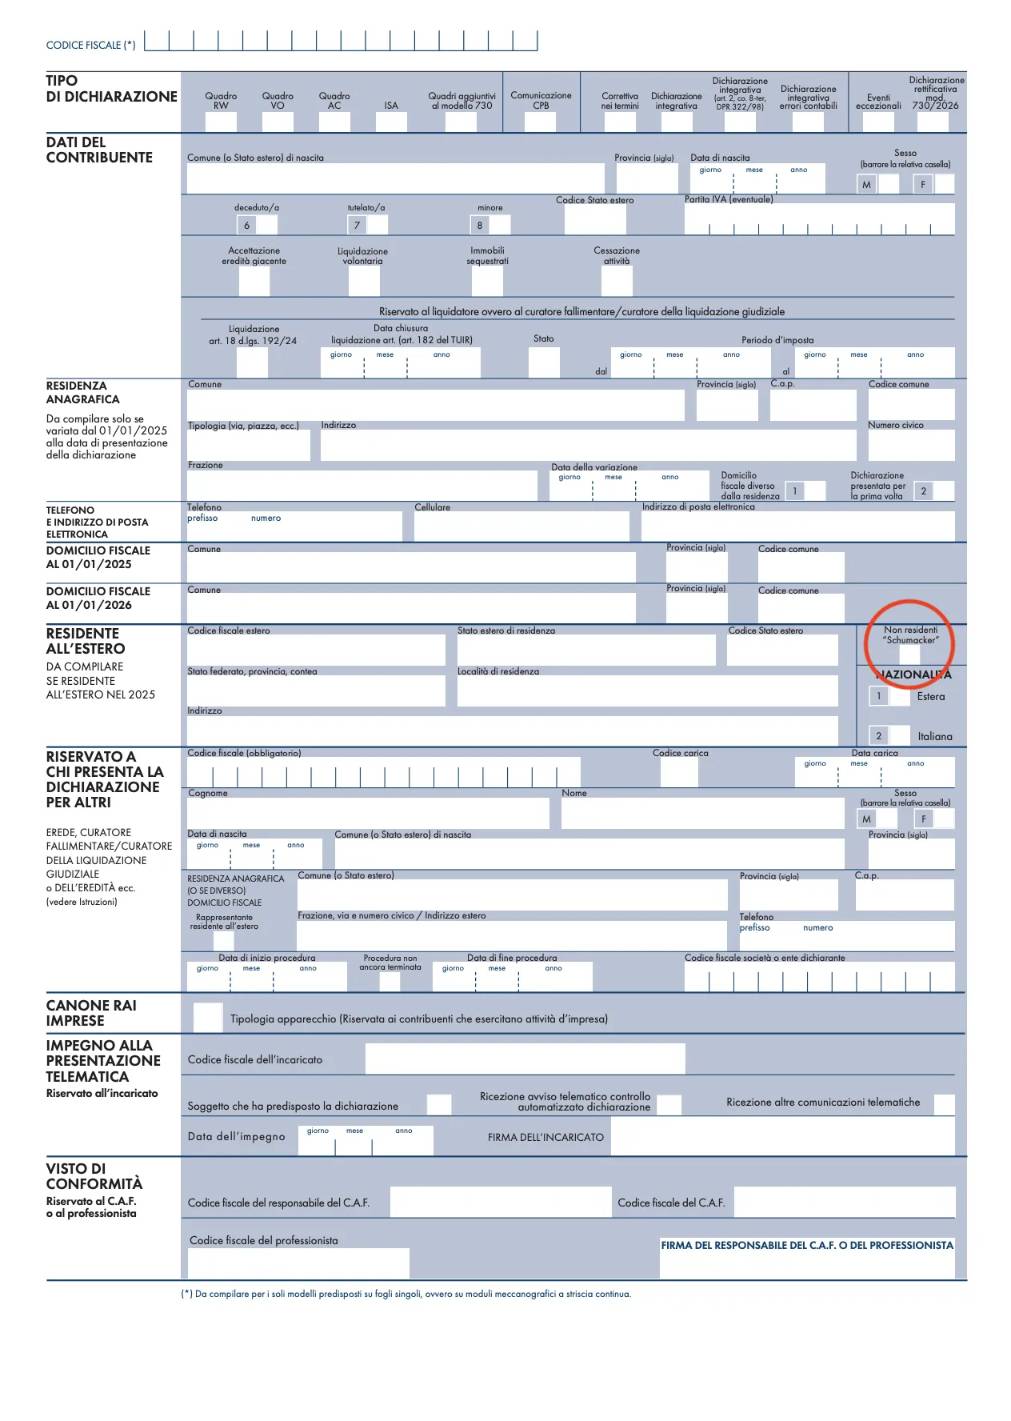
Dal 2016 la regola non è più limitata a chi vive nell’Unione europea o nello Spazio economico europeo: la legge di stabilità 2016 (L. 208/2015) ha esteso il comma 3-bis ai residenti di qualsiasi Stato che assicuri un adeguato scambio di informazioni, come confermato dall’Agenzia delle Entrate nella risposta a interpello n. 207 del 9 luglio 2020. Chi vive in Svizzera, nel Regno Unito o negli Stati Uniti, quindi, può accedervi se rispetta le altre condizioni. L’opzione si esercita barrando la casella «non residenti Schumacker» nel frontespizio del Modello Redditi PF, accompagnata da una dichiarazione sostitutiva.
Mutuo prima casa: la deroga per motivi di lavoro
La detrazione del 19% sugli interessi del mutuo per l’abitazione principale (art. 15, c. 1, lett. b, TUIR) è normalmente legata alla dimora abituale nell’immobile. Quando il contribuente smette di abitarlo, la detrazione si perde dall’anno successivo. La legge prevede però una deroga espressa per i trasferimenti per motivi di lavoro, anche quando il lavoro porta all’estero, pensata per non penalizzare chi deve spostarsi senza poter vendere la casa.
L’Agenzia delle Entrate ha confermato il principio in una FAQ pubblicata su FiscoOggi il 17 luglio 2025, in continuità con la circolare 21/E del 23 aprile 2010. Per chi è già emigrato e acquista in Italia valgono invece le agevolazioni prima casa per residenti all’estero, riformate dal D.L. 69/2023.
La detrazione si conserva soltanto se ricorrono, contemporaneamente, quattro condizioni:
- il trasferimento all’estero è avvenuto dopo l’acquisto dell’immobile;
- la dimora abituale era stata trasferita nell’immobile entro un anno dall’acquisto, prima della partenza;
- permangono le esigenze lavorative che hanno motivato il trasferimento;
- il contribuente non ha acquistato un immobile da adibire ad abitazione principale nello Stato estero.
La deroga continua a operare anche se l’immobile italiano viene affittato: il contribuente può detrarre gli interessi del mutuo e nello stesso tempo dichiarare i canoni come reddito fondiario. In molti casi sono proprio i canoni imponibili a creare in Italia la capienza IRPEF necessaria a scomputare anche altre detrazioni residue, come quelle per la ristrutturazione.
Bonus ristrutturazione: perché gli iscritti AIRE hanno l’aliquota ridotta
Sulle detrazioni dell’art. 16-bis del TUIR il principio di accesso è ampio: la guida dell’Agenzia delle Entrate «Ristrutturazioni edilizie: le agevolazioni fiscali» conferma che possono fruirne tutti i contribuenti assoggettati all’IRPEF, residenti o non residenti. Restano però due nodi: l’aliquota e la capienza.
Il primo nodo è la misura del beneficio. La Legge di Bilancio 2025 (L. 207/2024) ha introdotto due binari, premiando l’abitazione principale rispetto alle seconde case e agli altri immobili. La Legge di Bilancio 2026 (L. 30 dicembre 2025, n. 199) ha prorogato al 2026 le aliquote del 2025, spostando al 2027 la prima riduzione.
Per chi vive all’estero la tabella va letta con attenzione. Con la risposta a interpello n. 273/2025, l’Agenzia delle Entrate ha stabilito che il cittadino italiano fiscalmente residente all’estero (nel caso esaminato, un iscritto AIRE residente in Svizzera) può fruire solo del 36%, non del 50% maggiorato. L’immobile in Italia non può qualificarsi come abitazione principale, perché manca la dimora abituale richiesta dall’art. 10, c. 3-bis, del TUIR. Il principio era già stato fissato dalla risoluzione n. 136/E dell’8 aprile 2008 ed è richiamato dalla circolare n. 8/E del 19 giugno 2025.
Il secondo nodo è la capienza, ed è il più insidioso. La detrazione si fruisce in dieci quote annuali e si scomputa dall’IRPEF lorda dell’anno: se l’imposta lorda italiana non basta, la rata di quell’anno si perde, senza possibilità di riportarla all’anno successivo né di chiederla a rimborso. Lo ricorda la circolare n. 28/E del 25 luglio 2022, che raccoglie la prassi sulle spese detraibili. Per chi vive all’estero senza redditi imponibili in Italia, ogni anno di residenza estera consuma una quota della detrazione.
Il caso: cosa succede alle rate residue dopo il trasferimento
Un caso ipotetico aiuta a capire il meccanismo. Marco, ingegnere milanese, nel 2024 ha speso 60.000 euro per ristrutturare la sua abitazione principale. La detrazione spettante è di 30.000 euro, in 10 rate da 3.000 euro. Nel 2026 si trasferisce in Germania per lavoro e si iscrive all’AIRE. L’appartamento di Milano viene affittato a 1.200 euro al mese.
Il canone di locazione genera reddito fondiario imponibile in Italia anche per il non residente (art. 23, c. 1, lett. a, TUIR): è proprio quel reddito a creare la capienza IRPEF necessaria a scomputare la rata. Se Marco lasciasse l’appartamento sfitto, dal 2027 le rate andrebbero perse progressivamente.
C’è un secondo livello del ragionamento, rilevante per le coppie. La detrazione dell’art. 16-bis è personale: chi sostiene la spesa, ed è intestatario di fatture e bonifici parlanti, fruisce della propria quota. Se l’immobile è in comproprietà tra coniugi e le spese sono ripartite al 50%, il trasferimento all’estero di uno solo dei due non incide sulla quota dell’altro. Il coniuge espatriato perde, anno per anno, le rate di propria competenza nei periodi di incapienza; quello che resta in Italia continua a fruire della sua metà. Se un trasferimento è prevedibile, intestare bonifici e fatture al coniuge che rimarrà in Italia è una pianificazione lecita, da valutare però insieme alla residenza fiscale della famiglia.
Quattro strategie per non perdere le detrazioni
Il quadro normativo lascia spazio a una pianificazione preventiva. Il fiscalista che assiste chi si trasferisce dispone di quattro leve, da valutare in base alla durata prevista del trasferimento, all’eventuale rientro e al patrimonio italiano del contribuente.
- Conservare reddito imponibile in Italia. Canoni di locazione, redditi da lavoro autonomo prestato in Italia, pensione pubblica: tutto ciò che genera IRPEF lorda mantiene capiente il contribuente e protegge le rate residue.
- Vendere o donare l’immobile. L’art. 16-bis, comma 8, del TUIR prevede che, in caso di vendita prima della fine del decennio, le quote residue passino all’acquirente persona fisica, salvo diverso accordo. Lo stesso vale per la donazione, anche a un familiare: per chi non avrà redditi italiani, donare l’immobile a un figlio rimasto in Italia salva spesso gran parte del beneficio.
- Cessione del credito o sconto in fattura. Dopo il blocco del D.L. 11/2023 restano ammessi solo casi residuali. Con la risposta a interpello n. 60 del 28 gennaio 2021, l’Agenzia delle Entrate aveva chiarito che il non residente proprietario di un immobile italiano può cedere il credito anche senza IRPEF su cui scomputare la detrazione; per la maggior parte dei lavori di oggi, però, questa strada non è più disponibile.
- Ripartire le spese tra coniugi prima della partenza. Chi resta in Italia conserva il diritto sulla propria quota. La ripartizione va decisa al momento del bonifico parlante, non dopo: la qualificazione delle spese non può essere modificata nei periodi d’imposta successivi.
Pensione pubblica o privata: perché cambia la capienza
Sui pensionati che si trasferiscono all’estero circola un equivoco diffuso: pensare che «pensione pubblica» significhi «pensione INPS». Non è così. Per le convenzioni contro le doppie imposizioni, modellate sull’art. 19 del Modello OCSE, la natura della pensione dipende dal lavoro che l’ha generata, non dall’ente che la paga. La distinzione cambia il Paese che può tassare e, di conseguenza, la capienza IRPEF italiana del pensionato.
Pensione pubblica, quando si prestava servizio per lo Stato o per un ente pubblico:
- ex dipendenti statali, comunali, regionali, di ASL e ospedali pubblici;
- docenti e personale ATA della scuola pubblica;
- magistrati, militari, forze dell’ordine, vigili del fuoco;
- ricercatori e docenti delle università pubbliche (ex INPDAP).
Queste pensioni restano di norma imponibili solo in Italia anche dopo il trasferimento (art. 19, § 2, Modello OCSE). La capienza IRPEF italiana si conserva e con essa la possibilità di scomputare le detrazioni pluriennali, comprese le rate di ristrutturazione.
Pensione privata, quando si lavorava nel settore privato:
- ex dipendenti di aziende private (industria, commercio, servizi);
- titolari di pensioni complementari da fondi pensione.
Le pensioni private sono di norma imponibili solo nel Paese di residenza del pensionato. Per le pensioni degli ex autonomi (artigiani, commercianti, liberi professionisti) conta l’articolo della singola convenzione, che può essere diverso. Una volta ottenuta dall’INPS la detassazione alla fonte, la capienza italiana cessa e con essa la possibilità di scomputare le rate residue. È la situazione tipica dei pensionati che si trasferiscono in Albania o in Grecia: per non perdere le detrazioni in corso, il passaggio va pianificato prima della partenza.
- L’INPS paga sia pensioni pubbliche (ex INPDAP) sia pensioni private: ai fini delle convenzioni conta l’origine del rapporto di lavoro, non l’ente che eroga.
- Dal 1° gennaio 2027 il TUIR è sostituito dal nuovo testo unico (D.Lgs. 117/2026): le regole per i non residenti passano all’articolo 26, con gli stessi contenuti.
Il rientro in Italia: cosa si può ancora recuperare
Resta il caso del rientro in Italia. Chi ha rate non fruite per incapienza durante l’espatrio non può recuperarle retroattivamente: le quote di quegli anni sono perse. Può però riprendere a scomputare le rate degli anni successivi al rientro, indicando in dichiarazione il numero progressivo della rata corrispondente all’anno.
Riprendendo il caso ipotetico di Marco: se rientrasse in Italia nel 2030 dopo quattro anni in Germania senza canoni di locazione, perderebbe le rate dal 2027 al 2030, ma riprenderebbe a fruire di quelle dal 2031 al 2033, i tre anni residui del decennio.
Per i pensionati che valutano il rientro dall’estero si discute anche di regimi agevolati specifici, come la proposta di flat tax al 4% per chi sceglie i comuni delle aree interne: al 9 ottobre 2026 è una proposta, non una misura in vigore.
La legge italiana non fa decadere automaticamente le detrazioni di chi parte, ma lascia al contribuente l’onere di mantenere, o pianificare in anticipo, le condizioni che le rendono fruibili. Misurare la propria futura capienza IRPEF in Italia prima della partenza è il primo passo concreto.
Le detrazioni residue, la posizione AIRE e la pianificazione del trasferimento richiedono un’analisi caso per caso: partiamo dalla tua situazione per capire quali professionisti coinvolgere.
FAQ
No. L’art. 24, comma 3, del TUIR non comprende le spese sanitarie tra le detrazioni ammesse per i non residenti. Fa eccezione chi rientra nella regola Schumacker, cioè produce in Italia almeno il 75% del proprio reddito, vive in uno Stato con adeguato scambio di informazioni e non ha agevolazioni analoghe nel Paese di residenza.
Sì, se ne ricorrono le condizioni. Dal 2016 il comma 3-bis dell’art. 24 del TUIR non è più limitato agli Stati UE e SEE: si applica ai residenti di qualsiasi Stato che assicuri un adeguato scambio di informazioni con l’Italia, purché almeno il 75% del reddito sia prodotto in Italia e non vi siano agevolazioni analoghe nel Paese di residenza.
No. Le rate non fruite per incapienza negli anni di residenza all’estero sono perse definitivamente. Al rientro si riprende a detrarre le rate degli anni successivi, indicando in dichiarazione il numero progressivo della rata, fino alla fine del decennio.
In generale no: le detrazioni per carichi di famiglia non spettano ai non residenti. Spettano solo a chi rientra nella regola Schumacker, che consente di applicare tutte le detrazioni previste per i residenti, comprese quelle per i familiari a carico, nei limiti e alle condizioni dell’art. 12 del TUIR.
Fonti consultate5 fonti ufficiali
Leggi, regolamenti e pagine istituzionali verificati dalla redazione per questo articolo.
Resta aggiornato: iscriviti alla nostra newsletter
Sei già residente all'estero, ma vuoi rimanere informato sulle tematiche che riguardano gli expat?
Vivi in Italia, ma stai pensando di trasferirti?
Iscriviti alla nostra newsletter: ti invieremo novità curiose, informazioni importanti o aggiornamenti sulle normative vigenti.
Dal Magazine
Ultimi articoli
Malta Retirement Programme: le regole cambiano nel 2027
Dal 1° gennaio 2027 Malta ha un nuovo programma fiscale per i pensionati stranieri: imposta minima a 15.000 euro e soglie più alte sulla casa. Gli status concessi entro il 31 dicembre 2026 continuano ad applicarsi fino al 2031.
Albania e Unione europea: quando entra e cosa cambia per gli italiani
Il 13 ottobre l’Albania ha chiuso il quarto capitolo negoziale su trentatré. Quando può entrare nell’Ue e cosa cambia per gli italiani che ci vivono.

Affittare casa in Grecia: contratto, registrazione e dove cercare
Un Relocation Expert valuta con te il contratto d’affitto e i passaggi del trasferimento. Chi si trasferisce in Grecia di solito comincia in affitto: si