
 Parla con un
Residenza fiscale a Cipro: per la CGT di Messina l’AIRE non basta
Spese sanitarie in Italia, affitti a Cipro senza utenze, partita IVA e coniuge in Sicilia: perché per i giudici il trasferimento era solo formale.
- Pubblicato il 28 gennaio 2026
- Aggiornato il 9 ottobre 2026
- 4 minuti di lettura
Per la Corte di Giustizia Tributaria di Messina l’iscrizione all’AIRE non basta: un avvocato con residenza a Cipro è rimasto residente in Italia per spese sanitarie, utenze, partita IVA e coniuge in Sicilia.
Sostenute in Italia ogni anno
Senza utenze né consumi
Residente nello stesso Comune
Un Relocation Expert valuta con te i passaggi pratici del trasferimento.
Prenota il colloquioNon è sufficiente iscriversi all’AIRE per trasferire la residenza fiscale a Cipro.
Lo ha ribadito la Corte di Giustizia Tributaria di primo grado di Messina, che ha ritenuto fiscalmente residente in Italia un professionista, valorizzando il luogo in cui si concentravano le sue relazioni personali e familiari.
Cosa ha deciso la CGT di Messina?
Non è sufficiente l’iscrizione all’AIRE né la stipula di contratti di locazione all’estero per trasferire la residenza fiscale fuori dall’Italia.
Lo ha ribadito la Corte di Giustizia Tributaria di primo grado di Messina, che ha respinto il ricorso di un professionista, ritenendo fittizio il trasferimento della residenza a Cipro e confermando l’impianto dell’accertamento dell’Agenzia delle Entrate.
La decisione offre un quadro molto dettagliato degli elementi fattuali che possono condurre a qualificare come solo formale – e non sostanziale – il trasferimento all’estero, nonostante l’iscrizione all’AIRE.
L’iscrizione all’AIRE basta a cambiare residenza fiscale?
La Corte parte da un principio ormai consolidato: l’iscrizione all’Anagrafe degli Italiani Residenti all’Estero non determina automaticamente la perdita della residenza fiscale in Italia.
Richiamando la giurisprudenza di legittimità (in particolare Cass. n. 29635/2022), i giudici ricordano che, ai fini delle imposte sui redditi, resta fiscalmente residente in Italia il cittadino che mantiene nel territorio nazionale il proprio domicilio, inteso come sede principale degli affari, degli interessi economici e delle relazioni personali e familiari, a prescindere dall’AIRE.
È proprio su questo terreno sostanziale che la ricostruzione dell’Amministrazione finanziaria ha trovato conferma.
Perché contano le spese sanitarie in Italia?
Uno degli elementi maggiormente valorizzati riguarda l’utilizzo continuativo del sistema sanitario italiano.
Dall’analisi dei dati delle dichiarazioni precompilate emerge che il contribuente, anche negli anni successivi al presunto trasferimento a Cipro, ha sostenuto spese sanitarie in Italia in modo costante e crescente, per visite, farmaci, dispositivi medici e ticket.
Secondo la Corte, questi dati sono difficilmente compatibili con una stabile dimora all’estero e indicano, al contrario, una presenza abituale e strutturata sul territorio italiano.
Perché i contratti di affitto a Cipro non sono bastati?
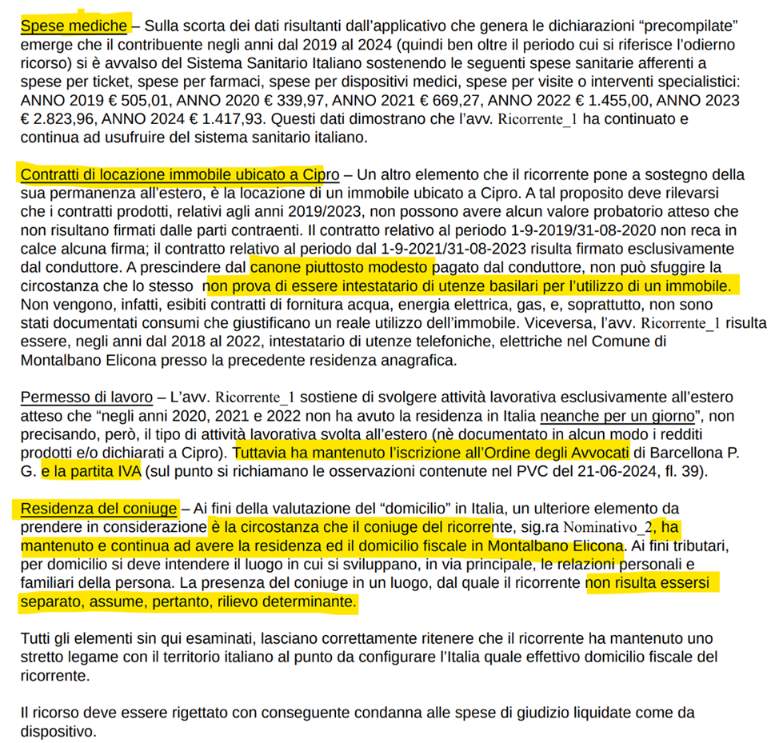
Il contribuente aveva prodotto contratti di locazione relativi a un immobile situato a Cipro. Tuttavia, la Corte ne ha ridimensionato fortemente il valore probatorio.
I giudici rilevano infatti che:
- alcuni contratti non risultavano sottoscritti da entrambe le parti;
- altri erano firmati solo dal conduttore;
- non vi era prova della titolarità di utenze essenziali (acqua, elettricità, gas);
- mancavano riscontri sui consumi, idonei a dimostrare un effettivo utilizzo dell’immobile.
In parallelo, risultava invece la persistenza di utenze attive in Italia, presso il Comune di Montalbano Elicona, luogo della precedente residenza anagrafica.
Che peso hanno partita IVA e iscrizione all’Ordine?
Ulteriori elementi hanno rafforzato la tesi del fittizio trasferimento.
Il professionista sosteneva di svolgere attività lavorativa esclusivamente all’estero, ma senza documentare in alcun modo i redditi prodotti o dichiarati a Cipro, né la natura dell’attività esercitata.
Al contrario, risultavano:
- il mantenimento della partita IVA italiana;
- l’iscrizione all’Ordine degli Avvocati;
- l’assenza di elementi concreti idonei a dimostrare una reale integrazione professionale nel contesto estero.
Perché il coniuge in Italia è stato decisivo?
Il passaggio centrale della decisione riguarda però il domicilio, inteso come centro delle relazioni personali e familiari.
La Corte attribuisce rilievo determinante alla circostanza che il coniuge del contribuente abbia mantenuto la residenza e il domicilio fiscale in Italia, nello stesso Comune siciliano, e che non risultasse alcuna separazione tra i coniugi.
Secondo i giudici, la permanenza del nucleo familiare in Italia costituisce un indice qualificante del domicilio fiscale, idoneo a prevalere su elementi meramente formali quali l’iscrizione all’AIRE o la disponibilità di un immobile all’estero.
Cosa insegna la sentenza a chi si trasferisce?
La pronuncia della CGT di Messina si inserisce in un filone giurisprudenziale sempre più attento alla coerenza tra residenza dichiarata e vita reale.
Il trasferimento all’estero non può risolversi in un adempimento amministrativo, ma richiede un effettivo spostamento del centro degli interessi personali, familiari e professionali.
In mancanza di tale coerenza sostanziale, anche in presenza di AIRE, contratti esteri e residenza formale, il rischio di contestazioni resta elevato.
- L’AIRE è un adempimento anagrafico: da sola non sposta la residenza fiscale.
- Contano il domicilio, cioè il centro delle relazioni personali e familiari, e la presenza effettiva.
- Spese sanitarie, utenze, partita IVA e famiglia in Italia sono indizi che l’Agenzia delle Entrate valuta insieme.
Se stai pensando di trasferire la residenza all’estero, partiamo dalla tua situazione per capire quali passaggi pratici servono e quali professionisti coinvolgere.
FAQ
No. Per la giurisprudenza l’AIRE non è una presunzione assoluta: resta residente in Italia chi vi mantiene il domicilio, cioè il centro delle relazioni personali e familiari.
Spese sanitarie sostenute in Italia, contratti di locazione a Cipro non firmati e senza utenze, partita IVA e iscrizione all’Ordine in Italia e la residenza del coniuge nello stesso Comune.
Coerenza tra residenza dichiarata e vita reale: casa e utenze all’estero, attività e redditi documentati nel nuovo Paese, famiglia e interessi spostati davvero.
Fonti consultate3 fonti ufficiali
Leggi, regolamenti e pagine istituzionali verificati dalla redazione per questo articolo.
- Corte di Giustizia Tributaria di primo grado di Messina, sentenza sul ricorso del contribuente (estratto in pagina)
- Corte di Cassazione, ordinanza n. 29635/2022
- Art. 2 TUIR (residenza delle persone fisiche)
Resta aggiornato: iscriviti alla nostra newsletter
Sei già residente all'estero, ma vuoi rimanere informato sulle tematiche che riguardano gli expat?
Vivi in Italia, ma stai pensando di trasferirti?
Iscriviti alla nostra newsletter: ti invieremo novità curiose, informazioni importanti o aggiornamenti sulle normative vigenti.
Dal Magazine
Ultimi articoli
Malta Retirement Programme: le regole cambiano nel 2027
Dal 1° gennaio 2027 Malta ha un nuovo programma fiscale per i pensionati stranieri: imposta minima a 15.000 euro e soglie più alte sulla casa. Gli status concessi entro il 31 dicembre 2026 continuano ad applicarsi fino al 2031.
Albania e Unione europea: quando entra e cosa cambia per gli italiani
Il 13 ottobre l’Albania ha chiuso il quarto capitolo negoziale su trentatré. Quando può entrare nell’Ue e cosa cambia per gli italiani che ci vivono.

Affittare casa in Grecia: contratto, registrazione e dove cercare
Un Relocation Expert valuta con te il contratto d’affitto e i passaggi del trasferimento. Chi si trasferisce in Grecia di solito comincia in affitto: si